“Acrescenta 10% de contingência.” A frase parece prudente, mas pode esconder uma fragilidade importante: qual risco está sendo coberto, como foi estimado e quem vai administrá-lo?
Na formação de preços, contingência não deveria ser um número colocado no fim da planilha para produzir sensação de segurança. Ela precisa refletir incertezas relevantes, conectadas ao escopo e às condições reais do contrato.
O que é contingência na formação de preços?
Contingência é uma provisão gerencial para lidar com eventos incertos previamente identificados que podem aumentar o custo ou consumir recursos durante a execução.
Ela é diferente de custo conhecido, que pertence ao orçamento-base; e também de margem de lucro, que representa a rentabilidade desejada. Misturar esses três elementos impede saber se a proposta é competitiva ou apenas subestimou sua exposição.
O problema de aplicar um percentual fixo
Um fornecimento com preço de material travado e pagamento antecipado não tem o mesmo perfil de risco de uma operação de campo de longa duração, em moeda estrangeira, com disponibilidade crítica de equipamentos e penalidades por atraso.
Mesmo assim, é comum utilizar o mesmo percentual para ambos. O resultado pode ser uma proposta cara demais para um risco pequeno ou barata demais para um risco extremo.
Quatro dimensões para avaliar cada risco
- Probabilidade: qual a possibilidade estimada de o evento ocorrer durante a vigência?
- Impacto: qual o custo incremental caso ele ocorra?
- Resposta: como reduzir a chance ou a consequência do evento?
- Responsabilidade: o contrato, o seguro ou um terceiro absorve parte da exposição?
A estimativa precisa explicitar premissas e ser revisada quando o escopo ou as condições comerciais mudarem.
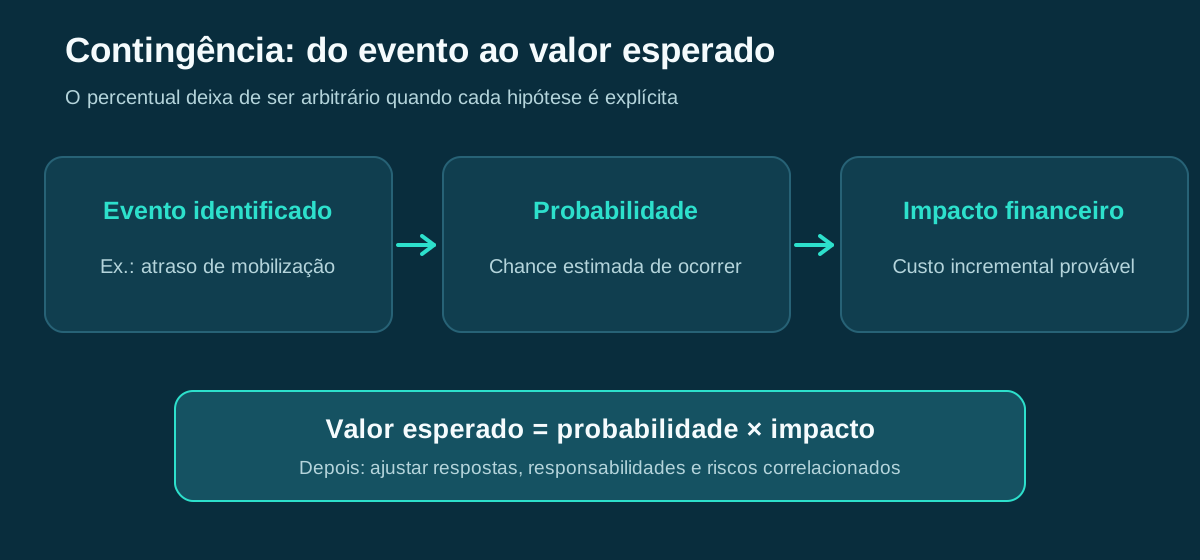
Método simplificado de análise: estimativas exigem premissas, revisão e tratamento dos riscos.
Exemplo prático: calculando exposição esperada
Considere três riscos hipotéticos de um contrato de prestação de serviços:
| Risco identificado | Probabilidade estimada | Impacto financeiro | Valor esperado |
|---|---|---|---|
| Mobilização adicional | 25% | R$ 20.000 | R$ 5.000 |
| Retrabalho pontual | 15% | R$ 30.000 | R$ 4.500 |
| Atraso logístico | 10% | R$ 40.000 | R$ 4.000 |
| Total ilustrativo | — | — | R$ 13.500 |
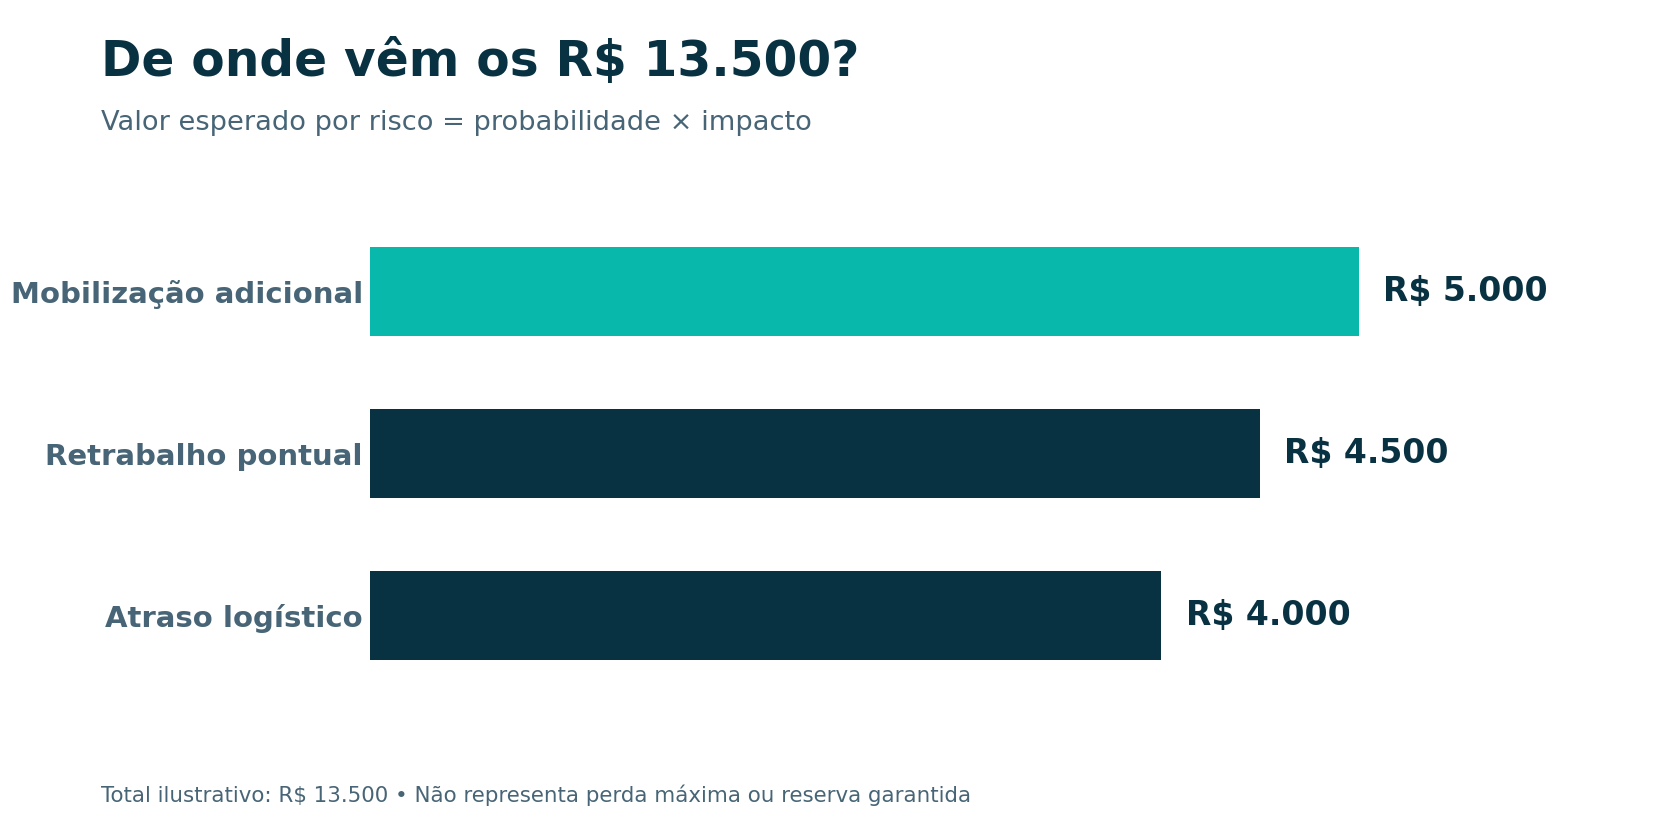
Valores esperados hipotéticos; a soma não representa o pior cenário possível.
A fórmula simplificada para cada evento é:
Exposição esperada = probabilidade × impacto incremental.
O total de R$ 13.500 ilustra o custo esperado de eventos individuais, não um limite máximo de perda nem uma reserva automaticamente suficiente. Para riscos correlacionados, eventos raros e muito severos ou restrições de liquidez, podem ser necessárias análises de cenários, distribuições ou limites adicionais.
Como interpretar o exemplo?
Se o custo-base é de R$ 150.000, os R$ 13.500 equivalem a 9% desse custo. Isso não significa que toda proposta deva adotar 9%: o percentual surgiu de uma estimativa explícita e auditável, não de uma regra arbitrária.
Contingência, margem e custo: o que não misturar
| Elemento | Função principal |
|---|---|
| Custo-base | Cobrir recursos e atividades previstos |
| Contingência | Considerar exposição a eventos incertos |
| Custo financeiro | Refletir prazos, capital de giro e financiamento |
| Margem | Remunerar o negócio conforme a estratégia |
Uma reserva de contingência não corrige custos de mão de obra esquecidos, tributos calculados incorretamente ou uma cláusula de responsabilidade ilimitada. Esses problemas exigem revisão das premissas ou negociação contratual.
Como transformar a análise em decisão
1. Liste eventos concretos, e não apenas categorias vagas
Troque “risco operacional” por algo mensurável como “necessidade de uma segunda mobilização por atraso de acesso à planta”.
2. Separe tratamento e precificação
Um plano de contingência pode reduzir o impacto, mas raramente elimina toda a exposição. Estime o risco residual após as medidas previstas.
3. Documente quem responde
Assigne responsáveis, condições que acionam medidas corretivas, fonte da estimativa e data de revisão.
4. Verifique as cláusulas do contrato
Examine multas, limitações de responsabilidade, reajustes, seguros, exclusões e condições de pagamento. Uma incerteza não pode ser analisada isoladamente do contrato que a distribui entre as partes.
Contingência sem hipótese documentada não é uma medida de risco: é uma decisão difícil escondida dentro de um percentual.
Perguntas frequentes sobre contingência
Qual é o percentual ideal de contingência?
Não existe percentual universal. O valor adequado depende do escopo, da qualidade das estimativas, do prazo, da exposição contratual e da tolerância ao risco.
É correto somar todas as perdas máximas?
Em geral, não como única metodologia. Somar máximos pode superestimar cenários improváveis; considerar apenas valores esperados pode subestimar riscos de cauda. A abordagem deve refletir os objetivos e as restrições da decisão.
Contingência faz parte do lucro?
Não devem ser tratadas como a mesma coisa. O lucro desejado precisa ser acompanhado separadamente da reserva para eventos incertos.
Exercício para a próxima proposta
Peça ao time que explique as três maiores exposições previstas, o valor de cada uma, quem é responsável e o que acontece se duas delas ocorrerem ao mesmo tempo.
Se a resposta continuar sendo apenas “colocamos 10%”, o processo ainda precisa de maturidade.
Continue com a relação entre margem e riscos de contrato e as alçadas que protegem a aprovação de propostas.
Valora Insight · Conteúdo educacional da IntelliOne. Probabilidades e valores apresentados são hipotéticos.
Edição 2 · Valora Insight
Explorar o arquivo de edições