Uma proposta pode apresentar uma margem atrativa e ainda assim gerar resultado insatisfatório. O motivo é simples: a margem calculada antes da assinatura depende de premissas sobre o futuro — e o contrato define o que acontece quando essas premissas falham.
Escopo, prazo de execução, disponibilidade de recursos, recebimento, garantias e penalidades não são temas periféricos. São fatores que podem mudar radicalmente a rentabilidade realizada.
O que a margem de lucro realmente mede?
A margem é uma relação entre resultado e receita, mas seu significado depende de como o resultado é definido. Margem bruta, operacional e líquida não são intercambiáveis. Antes de comparar propostas, uma empresa precisa garantir que todas utilizem a mesma metodologia e a mesma base de custos.
Margem sobre receita = (receita − custos considerados) ÷ receita × 100.
Uma margem projetada não garante um resultado final. Ela é uma estimativa condicionada às premissas de execução e financiamento.
O efeito de um desconto sobre a rentabilidade
Considere uma proposta com receita de R$ 200.000 e custos totais estimados de R$ 150.000.
| Indicador | Cenário inicial | Com desconto de 10% |
|---|---|---|
| Receita | R$ 200.000 | R$ 180.000 |
| Custos considerados | R$ 150.000 | R$ 150.000 |
| Resultado | R$ 50.000 | R$ 30.000 |
| Margem | 25,0% | 16,7% |
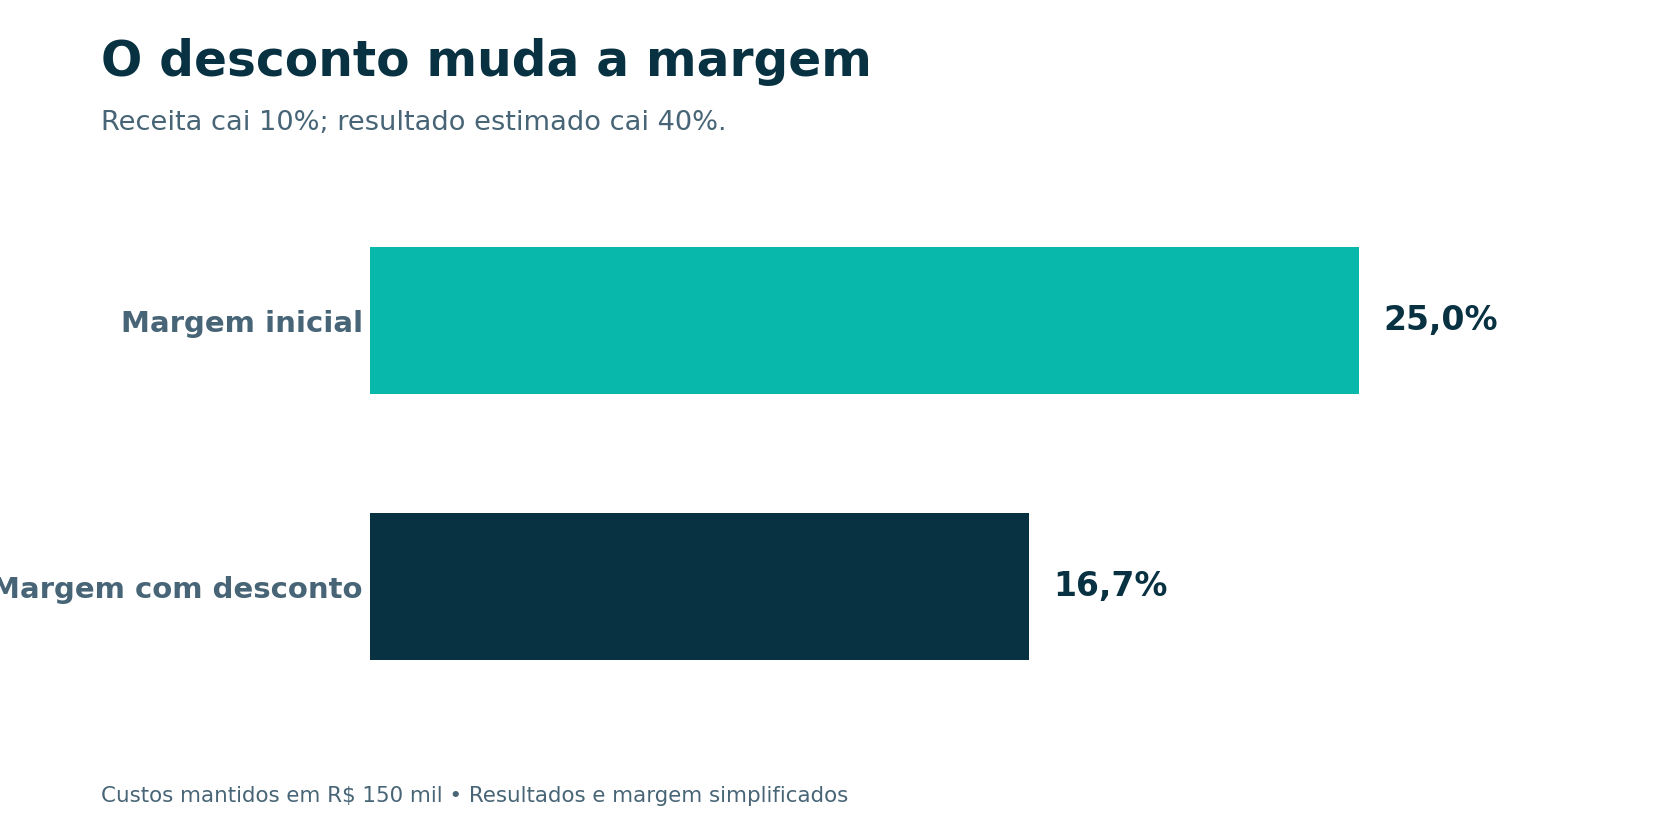
Comparação ilustrativa da margem com custos considerados constantes.
Neste exemplo, 10% de desconto no preço reduzem o resultado em 40%, caso os custos permaneçam constantes. Quando a negociação inclui encargos variáveis ou mudanças de escopo, o efeito precisa ser recalculado.
O que pode corroer a margem depois da assinatura?
Mudanças de escopo não remuneradas
Serviços adicionais, revisões de engenharia ou horas extras sem mecanismo de medição podem elevar custos sem aumentar a receita.
Pagamentos de longo prazo
Receber em 90 dias em vez de 30 dias pode aumentar a necessidade de capital de giro. A margem contábil estimada pode permanecer igual, enquanto a economia financeira do negócio piora.
Multas, garantias e responsabilidades
Penalidades por atraso ou desempenho precisam ser avaliadas por sua possibilidade, impacto e relação com as obrigações assumidas. O risco é especialmente relevante quando há exposição desproporcional ao valor do contrato.
Premissas de capacidade irreais
Equipamento ocioso, indisponibilidade de equipe ou necessidade de contratar terceiros podem transformar custos fixos previstos em despesas adicionais.
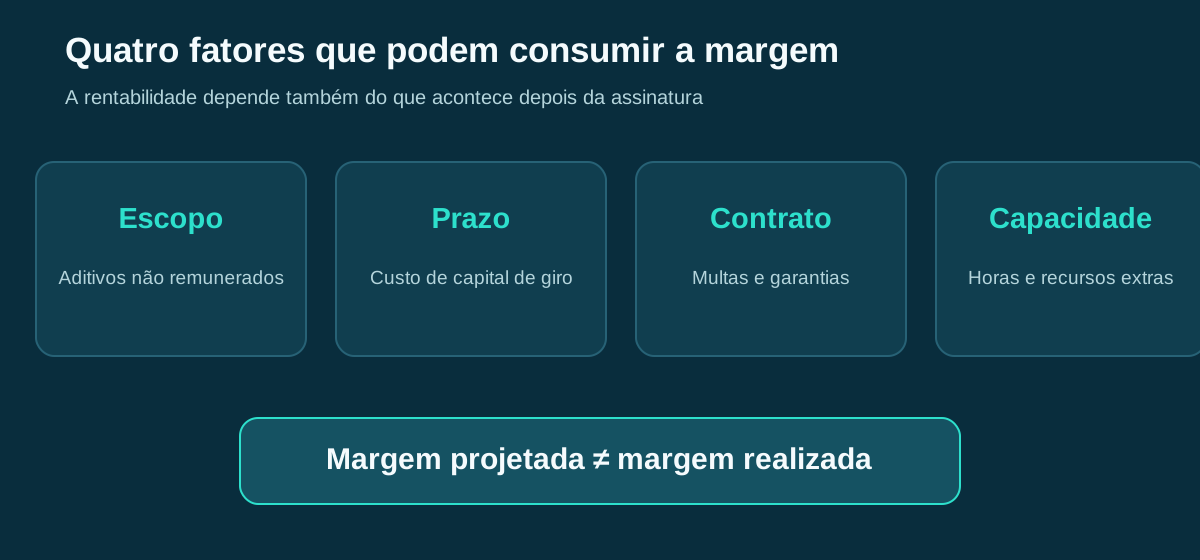
Mapa conceitual: riscos de execução e condições comerciais interferem na margem realizada.
Exemplo: o custo invisível de receber mais tarde
Suponha um recebível de R$ 100.000 e uma taxa de financiamento hipotética de 1,5% ao mês. Um alongamento adicional de 60 dias produz um custo financeiro aproximado de:
R$ 100.000 × [(1,015)² − 1] = R$ 3.022,50.
Esse cálculo é apenas uma ilustração de capitalização composta; o custo real depende de quando ocorrem os desembolsos, dos impostos, do financiamento contratado e das condições do recebível.
Se a área comercial oferece um prazo maior sem considerar a necessidade de caixa, pode estar concedendo um benefício econômico que não aparece na linha de desconto da proposta.
Cinco perguntas antes de aprovar a margem
- Qual margem estamos medindo? Bruta, de contribuição, operacional ou líquida?
- Quais custos permanecem fora da planilha? Mobilização, retrabalho, financiamento ou obrigações contratuais?
- O que acontece se o prazo ou o escopo mudar? Existem gatilhos de reajuste ou aditivo?
- Quem valida os riscos? Financeiro, engenharia, suprimentos, jurídico e operações participaram quando necessário?
- Quem tem alçada para aceitar a exceção? A decisão está registrada e justificada?
Margem prevista versus margem realizada
Uma análise de propostas só amadurece quando compara o que foi aprovado com o que efetivamente aconteceu. Para isso, vale acompanhar:
| Indicador | Por que acompanhar |
|---|---|
| Margem prevista e realizada | Identifica desvios da formação de preço |
| Custo efetivo por categoria | Expõe premissas subestimadas |
| Aditivos solicitados e aprovados | Mostra recuperação de mudanças de escopo |
| Prazo médio de recebimento | Ajuda a monitorar pressão de caixa |
| Ocorrências de risco contratual | Retroalimenta decisões futuras |
A comparação deve distinguir variações de escopo, eficiência operacional, mudanças externas e erros de estimativa. Sem essa separação, a empresa pode corrigir o preço quando o problema real é de execução.
Uma proposta não é boa só porque foi vendida com margem. Ela é boa quando a empresa entende quais compromissos sustentam aquela margem.
Perguntas frequentes sobre margem e risco
Margem alta significa contrato seguro?
Não. Margem estimada elevada pode coexistir com obrigações contratuais de grande exposição, falta de liquidez ou custos não previstos.
Desconto comercial sempre destrói rentabilidade?
Não necessariamente. Reduções de custo, volume adicional ou menor risco podem justificar descontos, desde que o impacto líquido seja demonstrado.
Quem deve participar da aprovação?
Depende da exposição: comercial e controladoria são participantes frequentes, com envolvimento de engenharia, operações, suprimentos, QSMS e jurídico quando o contrato exigir.
A provocação que encerra a análise
Quando sua empresa aprova uma margem, ela está aprovando um percentual na planilha ou um conjunto explícito de premissas e riscos que consegue defender?
Aprofunde sua análise com como estimar contingências de forma criteriosa e como organizar alçadas de aprovação.
Valora Insight · Conteúdo educacional da IntelliOne. Os exemplos são hipotéticos e não constituem recomendação financeira individualizada.
Edição 3 · Valora Insight
Explorar o arquivo de edições