
A empresa conhece o custo mensal da sua equipe, soma depreciação, manutenção, aluguel e despesas de estrutura. Divide tudo por 176 horas e acredita ter encontrado o custo por hora. A conta parece objetiva. Mas há uma pergunta escondida no denominador: essas 176 horas serão realmente vendidas e executadas?
Em serviços técnicos, manutenção industrial e operações por projeto, confundir horas disponíveis com horas produtivas pode distorcer preços, margens e decisões de capacidade. A ociosidade não desaparece quando deixa de ser considerada na proposta. Ela continua consumindo caixa.
Capacidade disponível não é capacidade vendável
Imagine uma equipe com jornada contratual de 176 horas mensais por profissional. Parte desse tempo será destinada a treinamento, reuniões, deslocamentos não faturáveis, manutenção, férias, esperas e intervalos entre contratos. Outras horas poderão ser produtivas, mas não faturáveis, dependendo do contrato.
É importante distinguir três indicadores:
- Capacidade teórica: horas que a estrutura poderia disponibilizar segundo uma premissa de calendário.
- Capacidade prática: horas tecnicamente utilizáveis após perdas normais e previsíveis.
- Ocupação comercial: parcela da capacidade prática efetivamente comprometida com contratos e atividades remuneradas.
O custo de uma hora disponível não é necessariamente o custo de uma hora efetivamente vendida. E usar uma taxa de ocupação otimista sem evidência pode produzir preços que só funcionam em uma operação idealizada.
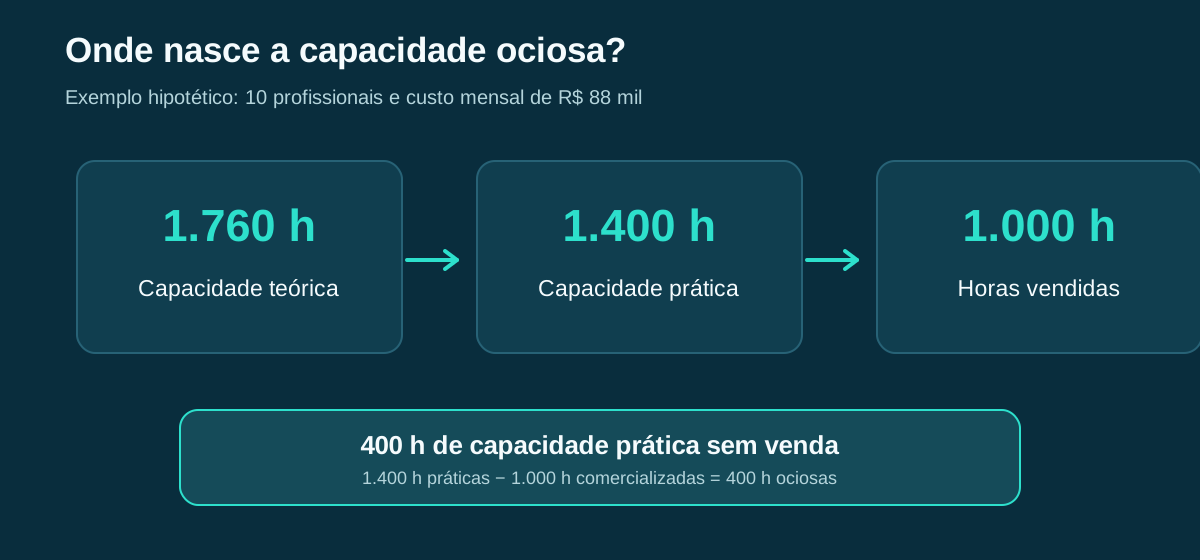
Exemplo hipotético: das 1.400 horas práticas, 400 não foram comercializadas.
Ilustração conceitual: capacidade ocupada e ociosa em uma operação industrial.
Exemplo numérico: o mesmo custo fixo, três preços por hora
Considere uma célula operacional hipotética com custo mensal de R$ 88.000, incluindo salários e encargos, equipamentos e estrutura alocada. Suponha capacidade teórica de 1.760 horas por mês, equivalente a dez profissionais de 176 horas. Após descontar perdas normais, a capacidade prática estimada é de 1.400 horas.
O custo por hora calculado sobre a capacidade teórica é R$ 50. Sobre a capacidade prática, é aproximadamente R$ 62,86. Mas, se apenas 1.000 horas forem efetivamente comercializadas no mês, serão necessários R$ 88 por hora vendida para recuperar os mesmos R$ 88.000 de custo — antes de tributos sobre vendas, despesas adicionais, riscos e lucro.
| Base utilizada | Horas mensais | Custo mensal | Custo por hora |
|---|---|---|---|
| Capacidade teórica | 1.760 | R$ 88.000 | R$ 50,00 |
| Capacidade prática | 1.400 | R$ 88.000 | R$ 62,86 |
| Horas vendidas | 1.000 | R$ 88.000 | R$ 88,00 |
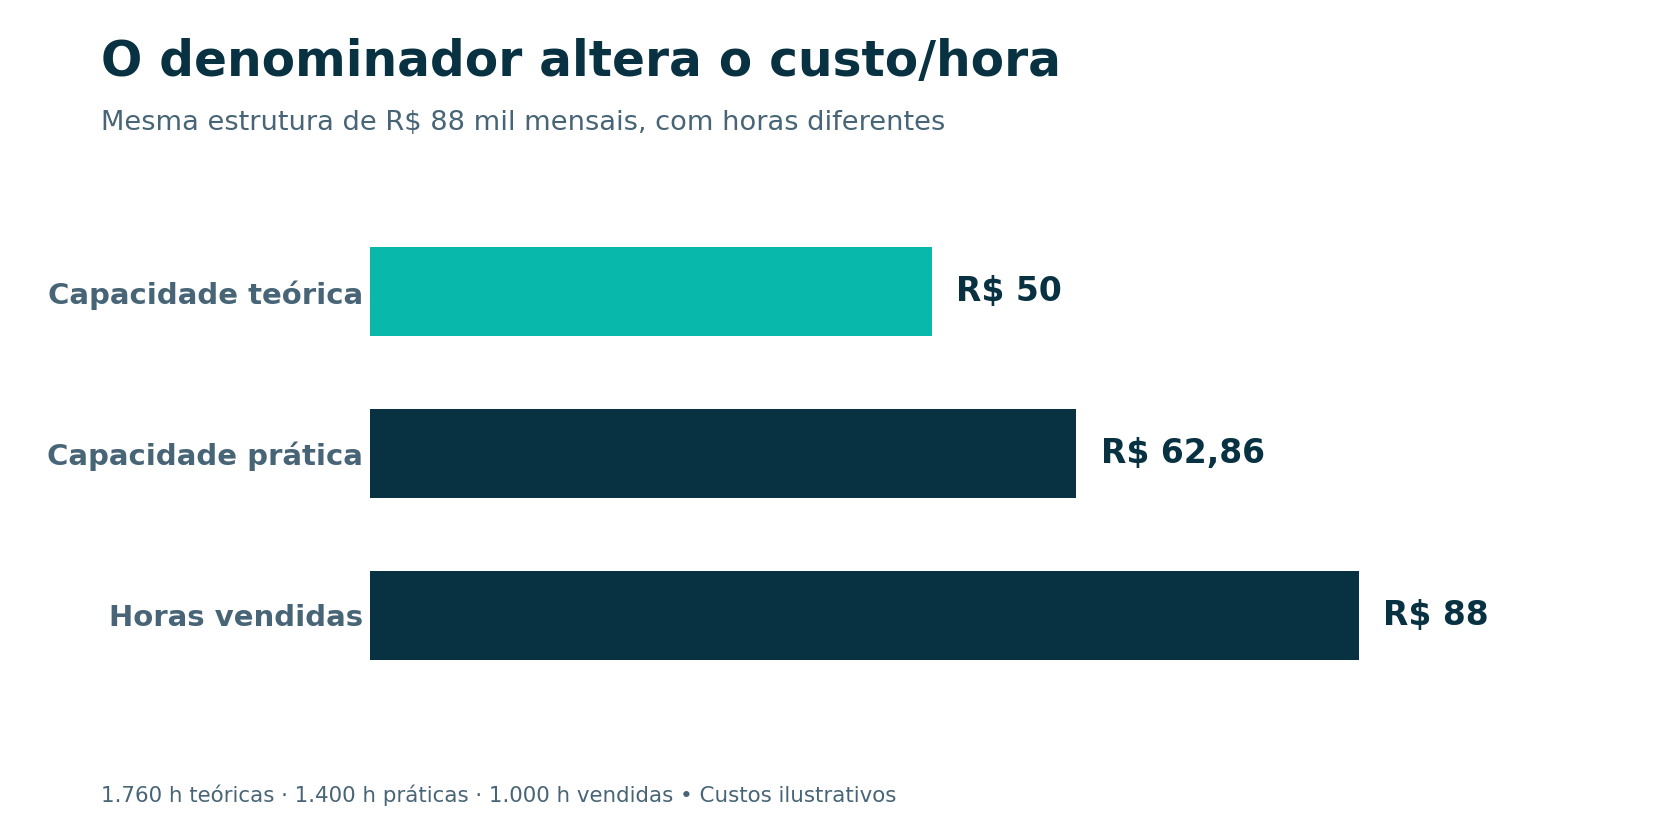
Comparativo baseado no exemplo hipotético apresentado na tabela.
Insight-chave: capacidade disponível não é sinônimo de hora vendida; separar o custo da ociosidade ajuda a decidir sem inflar indiscriminadamente os preços.
A ocupação comercial, neste exemplo, é de 71,43% da capacidade prática (1.000 ÷ 1.400). O valor de R$ 88 não é automaticamente o preço de venda recomendado: ele representa uma taxa de recuperação integral do custo mensal nessa quantidade de horas. A precificação também precisa considerar custos variáveis, tributos, risco, margem-alvo e estratégia comercial.
O erro de distribuir toda a ociosidade em cada proposta
Se a empresa simplesmente elevar sua taxa de custo para recuperar toda a capacidade ociosa em cada novo orçamento, poderá perder competitividade e agravar a própria ociosidade. Existe uma diferença relevante entre medir o custo da capacidade não utilizada e transferir indiscriminadamente esse custo para um contrato.
Para decisões de curto prazo, com capacidade já contratada e sem alternativa de uso, pode ser racional aceitar uma contribuição positiva que cubra custos incrementais e ajude a absorver parte da estrutura. Para decisões de longo prazo, contratos recorrentes ou expansão de capacidade, preços sistematicamente abaixo do custo econômico sustentável podem destruir valor.
A decisão depende do horizonte analisado, da existência de custos evitáveis, das restrições de capacidade e do impacto sobre outros clientes. A mesma hora pode ter custo relevante diferente para uma oportunidade pontual e para um contrato de 24 meses.
Capacidade prática como referência gerencial
Uma abordagem útil é separar o custo da capacidade fornecida do custo da capacidade efetivamente utilizada. No exemplo, a taxa de capacidade prática seria de R$ 88.000 ÷ 1.400 = R$ 62,857 por hora.
Se 1.000 horas forem usadas, a capacidade utilizada absorveria aproximadamente R$ 62.857; as 400 horas não utilizadas representariam aproximadamente R$ 25.143 de custo de capacidade ociosa. Esses números somam R$ 88.000, com diferenças apenas de arredondamento.
Essa separação torna visível o problema gerencial: a ociosidade não é um erro de cálculo que precisa ser escondido dentro de uma taxa. É um indicador de planejamento, comercialização e dimensionamento operacional.
Nem toda hora ociosa é desperdício
Uma reserva de capacidade pode ser necessária para atender emergências, cumprir níveis de serviço, cobrir sazonalidade ou preservar segurança operacional. O desafio é definir a reserva intencional e mensurar o excedente não planejado. Tratar toda folga como ineficiência também pode induzir decisões ruins.
O que analisar antes de fechar o preço
Primeiro, valide o denominador. O histórico de apontamentos confirma a capacidade prática adotada? As horas produtivas, faturáveis e não faturáveis são classificadas de maneira consistente?
Segundo, identifique a natureza dos custos. Salários fixos, equipamentos próprios, locações por demanda e terceiros não respondem da mesma forma a mudanças no volume. A taxa de recuperação precisa refletir essa composição.
Terceiro, simule ocupação. Uma proposta deve mostrar o efeito de cenários conservador, base e otimista, sem presumir que toda a carteira prevista se converterá em receita.
Quarto, conecte preço e operação. O comercial não deve prometer utilização que a engenharia não consegue entregar; a operação não deve contratar estrutura permanente sem uma visão de demanda e retorno.
Quinto, preserve a governança. Exceções de preço abaixo do custo plenamente absorvido podem ser legítimas, mas exigem premissas, limites, responsável e prazo de reavaliação.
Checklist para gestores e equipes de propostas
- A capacidade prática foi calculada com base em dados operacionais?
- O custo por hora diferencia recursos fixos e custos incrementais?
- As horas faturáveis foram separadas das horas apenas produtivas?
- A proposta considera cenários de ocupação e mobilização?
- A capacidade ociosa está explícita nos relatórios gerenciais?
- Há uma política de aprovação para preços excepcionais?
- O contrato cria demanda adicional ou desloca um contrato mais rentável?
Perguntas frequentes
Devo incluir a ociosidade no preço?
A ociosidade precisa ser considerada na análise de sustentabilidade econômica, mas não necessariamente repassada integralmente a cada proposta. O tratamento depende do horizonte decisório, da estrutura de custos e da capacidade disponível.
Qual denominador usar no custo por hora?
Para mensurar o custo de fornecimento da capacidade, a capacidade prática costuma ser uma referência mais informativa que as horas teóricas. Para avaliar a recuperação efetiva do custo mensal, compare também com as horas comercializadas.
Uma taxa de ocupação alta sempre melhora a margem?
Não. Contratos de baixa contribuição, retrabalho, horas extras e indisponibilidade podem reduzir a rentabilidade mesmo com ocupação elevada. Utilização deve ser analisada junto com margem de contribuição, qualidade e fluxo de caixa.
A pergunta que deveria entrar na reunião de preços
Quando o orçamento apresenta uma taxa horária aparentemente precisa, vale perguntar: estamos precificando a execução real ou uma fábrica imaginária que trabalha o mês inteiro sem interrupções?
A ociosidade que não aparece na planilha continuará aparecendo no resultado. A boa gestão não a esconde no preço: mede, explica e decide o que fazer com ela.
Leia também: Sua margem não é uma decisão comercial, Quem aprova o quê: a alçada que protege a decisão e Contingência não é colchão.
Valora Insight · Conteúdo educacional da IntelliOne. Exemplo hipotético, sem representação de taxas de mercado.
Edição 7 · Valora Insight
Explorar o arquivo de edições